
POLSTR, czy i kiedy przejście z wiboru ma sens?
POLSTR – czy i kiedy zmiana z wiboru na POLSTR ma sens?
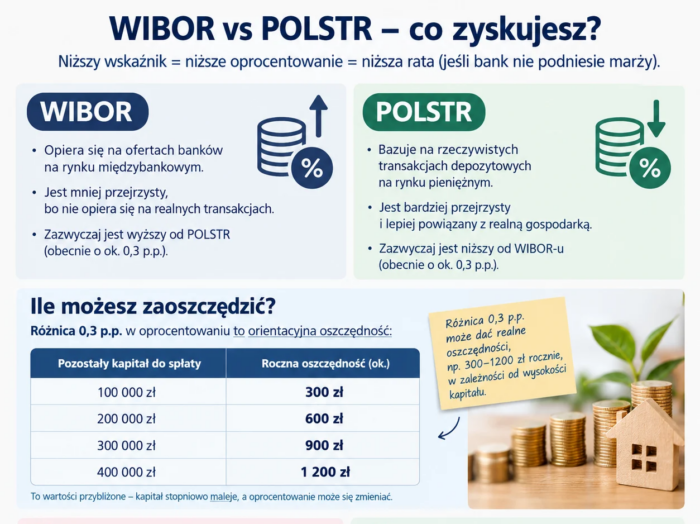
Jeśli dziś POLSTR jest niższy od wiboru około 0,3 punktu procentowego i bank nie rekompensuje tego wyższą marżą ani innymi kosztami, to przejście na POLSTR oznacza realną oszczędność.
Przy kredycie ze zmiennym oprocentowaniem różnica 0,3 p.p. oznacza orientacyjnie:
– 300 zł rocznie na każde 100 000 zł kapitału pozostającego do spłaty,
– 600 zł rocznie przy 200 000 zł,
– 900 zł rocznie przy 300 000 zł,
Są to wartości przybliżone, bo kapitał stopniowo maleje, a oprocentowanie może się zmieniać.
Ale jak to w życiu bywa …. jest jednak jeden ważny haczyk: jeśli mówimy o zmianie wskaźnika w już istniejącym kredycie, to niekoniecznie klient dostanie całe 0,3 p.p. oszczędności. Przy formalnej konwersji może zostać zastosowany spread korygujący, który ma zneutralizować różnicę między wskaźnikami.
W związku z powyższym, kluczowe pytanie brzmi: czy bank zaproponuje klientowi aneks do obecnej umowy, czy nową ofertę kredytową?
Warto już dziś porozmawiać i sprawdzić ze swoim bankiem warunki przejścia na POLSTR.
Serdecznie pozdrawiam,
Mariusz Złotnik

Biuro:
Suwałki, ul. Utrata 4c
tel. 500 31 51 61
email: